退休后手上有一笔闲钱,买蓝筹股长期持有、每年收取股息,看似是兼顾投资回报和退休收入的一种方式。不过,财务规划专家提醒,蓝筹股并非稳赚不赔,股息也没有保证。退休人士尤其需要考虑自己承受股价波动的能力,不宜单靠个别股票的股息维持退休生活。
新电信优惠股持有人林义发退休后仍倾向投资蓝筹股。他说,自己过去投资股票曾尝到甜头,也因此形成以中长期投资为主的投资方式。
他忆述,过去曾以约1元1角买入新加坡交易所(SGX)股票,持有约五六年后,以约16元4角卖出。这样的经历让他更相信,与其频繁买卖,不如进行较有策略的中长期投资。
“如果要做投资的话,我的想法还是不要短时间买进买出,可能要做一些比较策略性的中期或者长期投资。”
如今进入退休阶段,他的投资取向仍没有太大改变,较喜欢选择蓝筹股,看中的是这类股票派发股息之余,股价也可能有增长空间。
蓝筹股并非稳赚 股息也可能减少
不过,Providend财务规划公司总裁陈显耀提醒,无论投资什么资产,都不存在稳赚的项目,蓝筹股也不例外。
他指出,如果个股只占一个人整体投资的一小部分,即使出现亏损,对整体财务状况的影响可能有限。但对于退休人士而言,如果日常生活开支主要依靠股票派息,所面对的风险就不能忽视。
其中一个风险是,企业派发的股息并没有保证。一旦公司业绩转差,派息可能随之减少,届时依赖股息支付生活费的退休人士,收入可能不足以应付开销。
另一个风险则来自股价波动。即使是蓝筹股,在金融危机或市场大幅调整期间,股价同样可能显著下跌。
陈显耀认为,退休人士必须问自己:“能够承受这样的一个大跌吗?”
随着年龄增长,一个人承受投资风险的能力也可能下降。因此,如果无法接受较大的市场波动,退休后把过多资金集中在个别蓝筹股的做法就需要重新考虑。
对于林义发的情况,陈显耀指出,关键在于个股投资只是其资产的一部分,并非完全依赖一只股票来维持退休生活。在这种情况下,承担个股风险所带来的影响也相对有限。
不想研究个股 可用指数基金分散风险
对于退休后仍希望投资,却没有时间或兴趣阅读公司财务报告、研究企业前景和参加股东大会的人,陈显耀认为,与其挑选个别蓝筹股,可以考虑通过指数基金或挂牌基金持有一篮子股票。
以本地市场为例,投资追踪海峡时报指数(STI)的产品,可以把资金分散到指数成分股;若投资追踪标普500指数(S&P 500)的基金,则可进一步把投资分散到更多公司。
“不要买单只股票,你就把你的钱分散。”
林义发也认同分散投资可以降低风险。他认为,投资由多只股票组成的组合,风险相对会比较低。不过,以他个人而言,除了股票,也倾向把部分退休资金留在公积金体系内,看重其相对稳定的利息。
两人的取向也反映出,退休投资并没有一种适用于所有人的方式。蓝筹股可能提供股息和资本增值机会,但也伴随市场风险;分散投资则可避免把退休资金过度集中在一家公司的表现上。
储蓄债券流动性高 但不宜单靠它累积退休资金
除了股票和基金,新加坡储蓄债券(SSB)也是一些希望降低风险的投资者会考虑的选择。
林义发说,自己从未投资新加坡储蓄债券,因为他觉得回报偏低。相较之下,他过去较偏好有机会取得较高资本增值的股票投资。
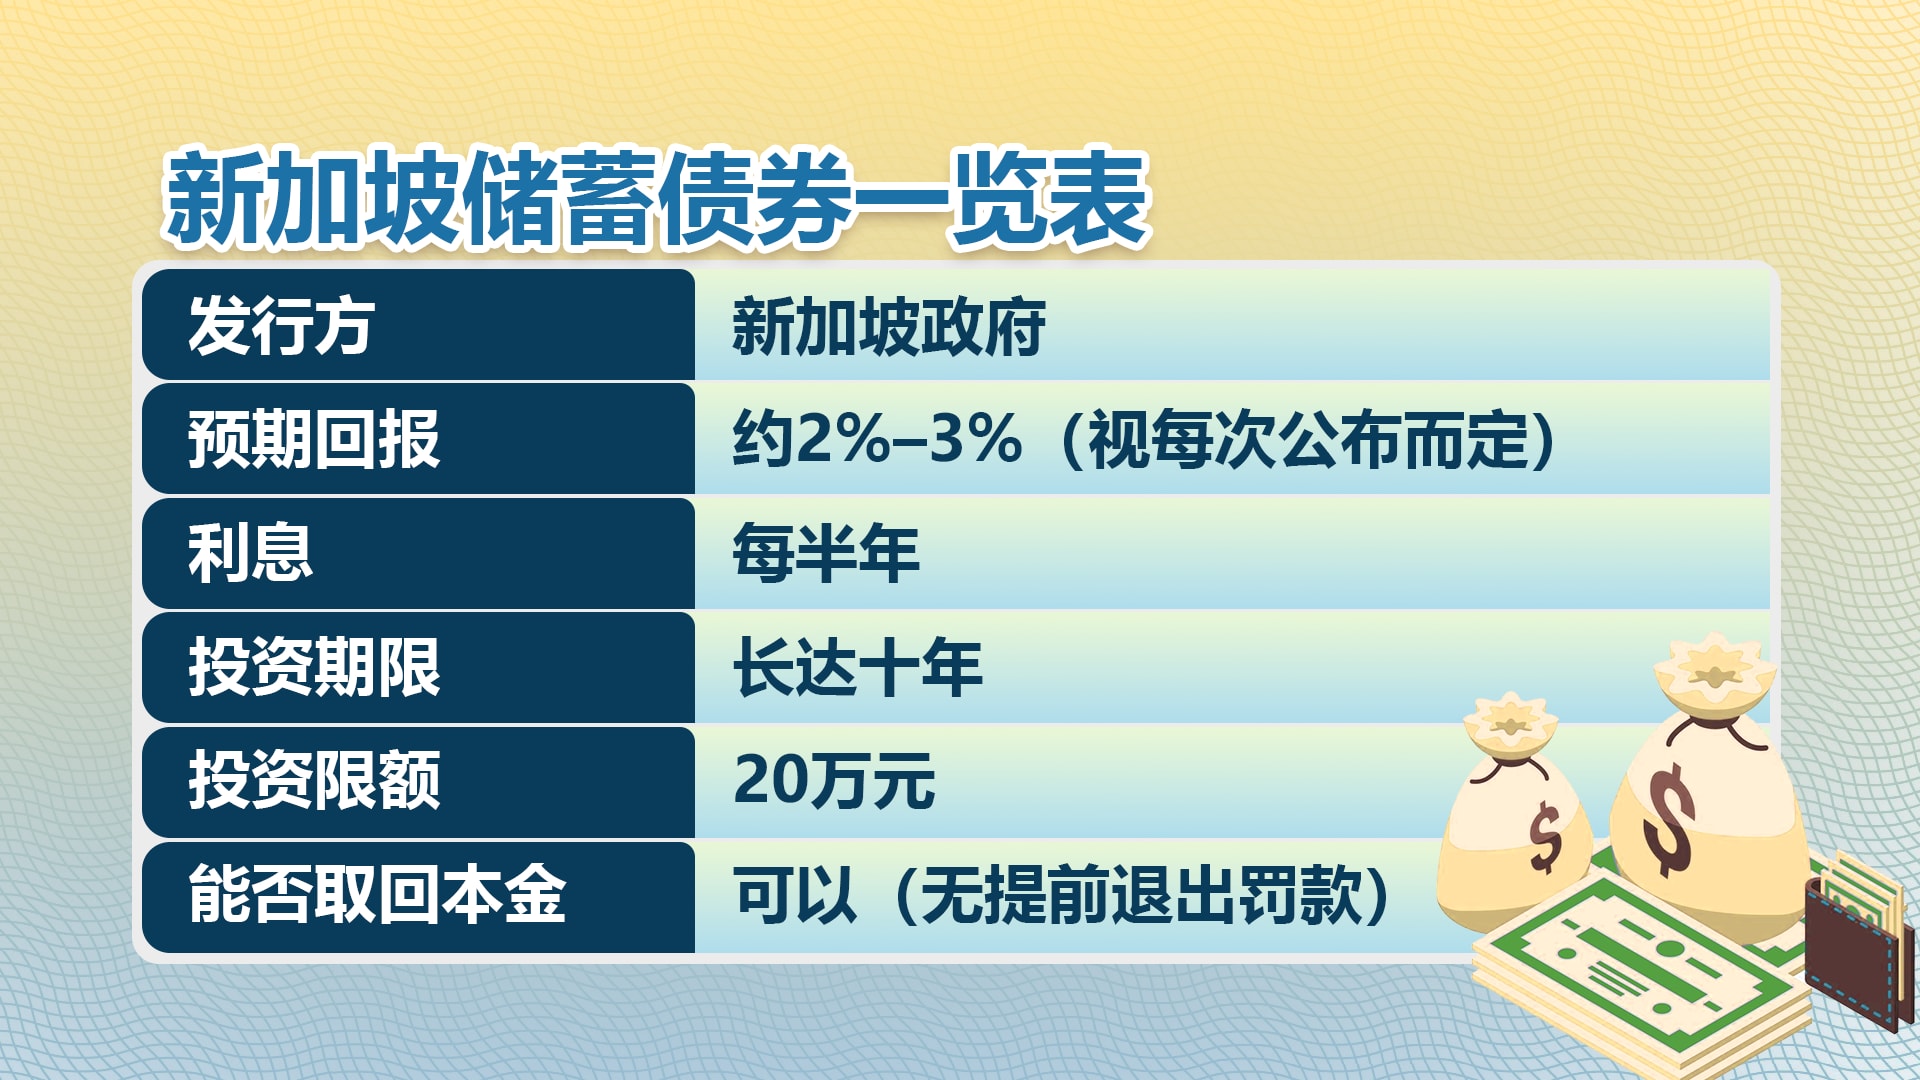
陈显耀则认为,SSB有其用途,但投资者需要清楚它在整体财务规划中所扮演的角色。他指出,SSB由政府提供,具有流动性,可以赎回,因此较适合作为停放紧急资金的工具。
他认为,如果目标是长期累积足够的退休资金,单靠回报相对有限的SSB,未必能够达到所需要的金额。因此,它较适合作为整体退休资产配置中的其中一个工具,而不是承担所有退休投资需求。
至于完全不熟悉股票、基金或债券的人,陈显耀认为,不投资也可以是合理的选择。
“如果你没有这个知识、没有这个经验的话,其实不投资,反而比投资来得好。”
他说,缺乏相关知识却贸然投资,不但可能选错投资,也可能因为购买不适合自己的金融产品而蒙受损失。对于不希望承担市场波动的人,可以先善用公积金所提供的退休收入安排。
不过,各种选择都有取舍。例如公积金提供相对稳定的退休收入,但资金流动性有限;私人年金的收入水平可能不及公积金,但部分产品在资金安排和保障方面具有较大的灵活性。退休人士需要根据自己的收入需求、流动性和风险承受能力作出选择。但不论怎样,投资都具有风险,每个人都必须先做足功课才进场。
退休规划最终目的不是一直累积 而是有钱过想要的生活
林义发认为,退休财务规划不应等到退休时才开始。他以自己的退休生活为例,旅行是其中一项主要开销。去年9月起,他几乎每个月都跟家人出国旅行。
因此,他认为,想要在退休后有能力从事自己喜欢的活动,最好提前10年甚至15年开始准备退休资金。
陈显耀则指出,退休规划很容易陷入不断追求更高投资回报的思维,但累积资产本身并不是最终目的。